Nos últimos anos, o mercado brasileiro de Self Storage amadureceu de forma significativa. A profissionalização das operações trouxe novos padrões de gestão, tecnologia e atendimento ao cliente. No entanto, algumas práticas ainda representam riscos importantes para os operadores.
Uma delas é o chamado “seguro pirata”.
Embora possa parecer uma alternativa, essa prática pode gerar consequências financeiras, jurídicas e reputacionais extremamente relevantes, além de configurar crime contra o sistema financeiro nacional (lei nº 7.492/86);
O que é o chamado “seguro pirata”?
Em algumas operações de Self Storage, o cliente paga mensalmente um valor adicional que lhe promete uma indenização caso seus bens sofram danos durante o período de armazenamento.
Na prática, porém, esse valor não corresponde à contratação de um seguro emitido por uma seguradora autorizada pela Superintendência de Seguros Privados (SUSEP).
Em vez disso, o próprio operador assume o compromisso de indenizar eventuais prejuízos utilizando recursos próprios.
É justamente aí que reside o problema.
Quando uma garantia passa a ser considerada seguro?
No Brasil, a atividade seguradora é regulamentada e fiscalizada pela SUSEP.
A comercialização de seguros somente pode ser realizada por sociedades seguradoras autorizadas a operar pelo órgão regulador, observando regras rigorosas relacionadas à capitalização, reservas técnicas, solvência, governança e fiscalização permanente. Além disso, a emissão da apólice depende da formalização da proposta de seguro, conforme a regulamentação da SUSEP.
Quando uma empresa cobra um valor mensal para assumir um risco futuro de indenização, ainda que utilize outra nomenclatura como “taxa de garantia”, “proteção” ou “contribuição”, a natureza econômica da operação caracteriza uma atividade securitária.
Em outras palavras, mudar o nome da cobrança não altera sua essência.
Os riscos vão muito além da fiscalização e aplicação de multas
Muitas vezes o debate se concentra apenas na possibilidade de sanções regulatórias.
Mas esse é apenas um dos problemas.
O maior risco costuma aparecer justamente quando ocorre um sinistro.
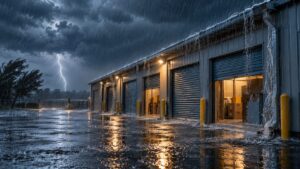
Imagine uma operação que precise indenizar simultaneamente dezenas de clientes após um incêndio, uma enchente ou outro evento de grande impacto.
Uma seguradora possui reservas técnicas, regras de solvência e mecanismos de supervisão justamente para suportar esse tipo de situação.
Já uma empresa que assumiu esse compromisso com recursos próprios pode enfrentar sérias dificuldades financeiras para cumprir todas as indenizações.
O resultado pode incluir:
- dificuldades de caixa;
- ações judiciais individuais e coletivas;
- paralisação das atividades;
- perda de credibilidade perante clientes e investidores;
- danos permanentes à reputação da marca.
Em muitos casos, o prejuízo de imagem acaba sendo ainda maior do que o impacto financeiro imediato.
Segurança para o cliente também é segurança para a operação
O cliente que utiliza um Self Storage busca tranquilidade.
Quando descobre que a proteção contratada não possui respaldo de uma seguradora autorizada, a confiança construída ao longo dos anos pode ser comprometida.
Hoje, em um mercado cada vez mais competitivo, transparência também faz parte da proposta de valor.
Explicar claramente como funciona a proteção dos bens armazenados fortalece a relação com o cliente e reduz riscos futuros.
O caminho mais seguro
O mercado brasileiro oferece soluções específicas para operações de Self Storage, desenvolvidas por seguradoras autorizadas e estruturadas para atender às necessidades desse segmento.
Além da proteção financeira, essas soluções garantem conformidade regulatória, maior segurança jurídica e tranquilidade tanto para o operador quanto para seus clientes.
Mais do que cumprir uma obrigação legal, contratar um programa de seguros adequado demonstra compromisso com a sustentabilidade do negócio.
Porque, quando falamos de gestão de riscos, improvisar nunca é a melhor estratégia.
por Lúcio Camurça CEO da Brainseg – Especialistas em Seguros para Self Storage